

Eine Excel-Rechnung entsteht aus drei Bausteinen: den Rechnungsangaben, den einzelnen Leistungen und einer nachvollziehbaren Berechnung. Die Leistungsbezeichnung wird frei eingetragen. Die Einheit lässt sich aus einer Liste auswählen. Menge und Einzelpreis sind eigene Eingaben. Excel berechnet daraus die Positionsbeträge, die Umsatzsteuer und den Gesamtbetrag.
Diese Anleitung verwendet die eigene Musterrechnung von TabellenFaktura. Die ergänzte Übungsdatei enthält bereits die Einheiten-Auswahl und die beschriebenen Formeln. Alle Zelladressen beziehen sich auf diese Datei. Sie lässt sich ohne Makros bearbeiten. Für den anschließenden Schritt zu ZUGFeRD oder XRechnung führt der Beitrag durch die Einrichtung in TabellenFaktura.
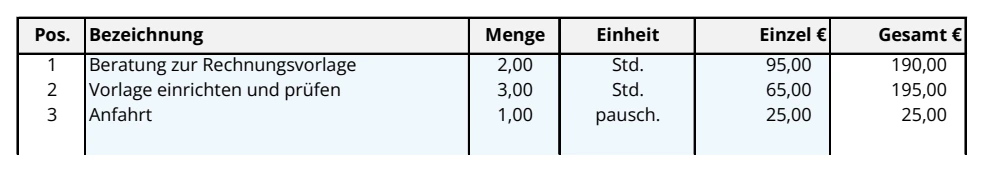
Das Beispiel: Zwei Stunden Beratung zu 95,00 Euro, drei Stunden Projektarbeit zu 65,00 Euro und eine Anfahrt zu 25,00 Euro ergeben 410,00 Euro netto. Bei einheitlich 19 Prozent Umsatzsteuer kommen 77,90 Euro hinzu. Der Gesamtbetrag beträgt 487,90 Euro. Namen, Preise und Leistungen sind Übungsdaten.
1. Rechnungsvorlage und fertige Übungsdatei herunterladen
- Excel-Übungsrechnung mit Einheiten-AuswahlHerunterladenEin Rechnungsblatt mit freien Leistungstexten, auswählbaren Einheiten und vorbereiteten Berechnungen.
- Ursprüngliche TabellenFaktura-MusterrechnungHerunterladenSie bleibt als unveränderte Ausgangsvorlage verfügbar.
Für das direkte Nachvollziehen ist die Übungsdatei der passende Einstieg. Zunächst unter einem eigenen Namen speichern, beispielsweise Rechnung-2026-001-Entwurf.xlsx. Eine unveränderte Vorlagenkopie aufbewahren. Die vorhandenen Musteradressen, Kennungen, Bankdaten und das Logo vor einem echten Einsatz vollständig ersetzen.
Die Formeln verwenden WENN, SUMME und RUNDEN sowie Prüfungen für fehlende Eingaben. Die Menünamen und Prüfungen beziehen sich auf die Windows-Desktopversion von Excel. TabellenFaktura setzt Excel unter Windows voraus.
2. Rechnungsangaben in die richtigen Zellen eintragen
Das Blatt Tabelle1 besteht aus vielen schmalen Spalten. Für das Druckbild sind mehrere davon verbunden. Der Inhalt steht jeweils in der linken oberen Zelle des verbundenen Bereichs. Ein Klick in das Namensfeld links neben der Bearbeitungsleiste und die Eingabe von H27 führt deshalb direkt zur ersten Leistungsbezeichnung.
| Angabe | Zelle oder Bereich auf Tabelle1 | Bearbeitung |
|---|---|---|
| Eigene Firma und Anschrift | AD4 bis AD7, E11 und Fußbereich ab E59 | Alle wiederholten Angaben anpassen. Ein Logo ersetzt den Firmennamen nicht. |
| Rechnungsempfänger | E13 bis E16 | Vollständigen Namen, Straße, Postleitzahl, Ort und Land eintragen. |
| E-Mail des Empfängers | AD16 | Adresse für den vorgesehenen Rechnungsversand prüfen. |
| Rechnungsnummer | L22 | Die Übungsnummer durch eine eindeutig vergebene eigene Nummer ersetzen. |
| Rechnungsdatum | U22 | Festes Datum eintragen. |
| Leistungsdatum | AD22 | Tatsächliches Leistungsdatum unabhängig vom Rechnungsdatum prüfen. |
| Fälligkeit | AM22 | Voreingestellt ist U22 + 30 Kalendertage. An das vereinbarte Zahlungsziel anpassen. |
| Umsatzsteuer-ID und Bankdaten | AL59, T60 und T61 | Musterkennung, IBAN und BIC ersetzen. Bei Verwendung der Steuernummer die Beschriftung ebenfalls anpassen. |
Für eine gewöhnliche vollständige Rechnung gehören insbesondere die Beteiligten mit Anschrift, die steuerliche Identifikation des Ausstellers, Ausstellungsdatum, eindeutige Rechnungsnummer, Art und Umfang der Leistung, Leistungszeitpunkt sowie Entgelt und Steuerangaben dazu. Welche Sonderangaben erforderlich sind, hängt vom Umsatz ab. Maßgeblich ist § 14 UStG. Ein kurzer Katalogbegriff wie „Beratung“ reicht bei einem echten Auftrag häufig nicht für eine verständliche Leistungsbeschreibung. Die konkrete Tätigkeit und der zutreffende Zeitraum müssen erkennbar sein.
Warum kein HEUTE() auf einer fertigen Rechnung stehen sollte
In der ursprünglichen Musterrechnung verwendet U22 die Formel =HEUTE(). Sie ändert sich beim späteren Öffnen. Die Übungsdatei enthält deshalb feste Datumswerte in U22 und AD22. Die Fälligkeit in AM22 lautet:
=U22+30Damit bleibt eine am 28.10.2026 ausgestellte Übungsrechnung bei diesem Datum. Das Beispiel ist am 27.11.2026 fällig. Ein Datum wie 28.10.2026 als echten Excel-Datumswert eingeben und über das Zahlenformat als Datum anzeigen. Bei einem Leistungszeitraum die Vorlage entsprechend erweitern und später auch dessen Übernahme in die E-Rechnung prüfen.
3. Die Leistungsbezeichnung frei eingeben
Auf Tabelle1 stehen die Bezeichnungen in H27:H48. Diese Felder sind frei beschreibbar. Jede Zeile enthält eine zusammenhängende Beschreibung der tatsächlich berechneten Lieferung oder Leistung. Beispiele sind „Beratung zur Rechnungsvorlage“, „Vorlage einrichten und prüfen“ oder ein konkreter Artikel mit seiner Ausführung.
Die Bezeichnung muss den Auftrag nachvollziehbar wiedergeben. Bei Bedarf den betreffenden Zeitraum, eine Projektbezeichnung oder ein konkretes Arbeitsergebnis ergänzen. Ein pauschaler Begriff wie „Dienstleistung“ ist häufig zu ungenau. Auch bei einem Pauschalpreis bleibt eine verständliche Beschreibung erforderlich.
Die Felder reichen jeweils über die verbundenen Spalten H bis X. Eingetragen wird in die linke obere Zelle, beispielsweise H27. Für längere Texte den Zeilenumbruch aktivieren und die Zeilenhöhe passend erhöhen. Bei verbundenen Zellen arbeitet die automatische Höhenanpassung nicht immer zuverlässig. Das Druckbild deshalb anschließend kontrollieren.
4. Das Dropdown für die Einheiten einrichten
Die Auswahlliste gehört in die Spalte Einheit. In der Musterrechnung sind dafür die verbundenen Bereiche AC27:AH27 bis AC48:AH48 vorgesehen. Als Zelladressen werden jeweils AC27 bis AC48 verwendet. Die vorbereitete Liste enthält:
- Std. für Stunden, beispielsweise Menge 2 bei zwei Arbeitsstunden.
- Stk. für Stück, beispielsweise Menge 3 bei drei gelieferten Exemplaren.
- pausch. für einen Pauschalpreis, im einfachen Beispiel mit Menge 1.
Zum Auswählen in AC27 klicken und den Listenpfeil öffnen. Alternativ öffnet Alt + Pfeil nach unten die Liste. Die passende Einheit auswählen und für die weiteren Positionen wiederholen. Jede Position erhält ihre eigene Einheit.
Die Einheitenliste selbst anlegen
- Auf
Tabelle1den BereichAC27:AH48markieren. Das sind die 22 verbundenen Eingabefelder der Einheitenspalte. - Unter Daten > Datenüberprüfung bei „Zulassen“ den Typ „Liste“ wählen.
- Als Quelle in einer deutschen Excel-Installation mit Semikolon als Listentrennzeichen
Std.;Stk.;pausch.eintragen. Verwendet die Installation ein anderes Listentrennzeichen, die Einträge entsprechend trennen. - „Zellendropdown“ aktivieren. Unter „Fehlermeldung“ den Typ „Stopp“ wählen und beispielsweise „Eine Einheit aus der Liste auswählen“ hinterlegen.
- Mit OK bestätigen und die Liste in der ersten sowie in der letzten Positionszeile öffnen.
Die Liste ist in beiden angebotenen Musterdateien bereits bei den Einheiten vorhanden. Die ergänzte Übungsfassung enthält zusätzlich die im Beitrag erklärten Prüf- und Rundungsformeln. Die offizielle Microsoft-Anleitung zur Dropdownliste beschreibt die Datenüberprüfung für die verschiedenen Excel-Versionen.
Weitere Einheiten ergänzen
Den gesamten Einheitenbereich erneut markieren und unter Datenüberprüfung die Quelle bearbeiten. Eine benötigte weitere Einheit ergänzen und anschließend die erste sowie die letzte Zelle kontrollieren. Für eine spätere E-Rechnung muss TabellenFaktura die gewählte Einheit einem passenden standardisierten Einheitencode zuordnen können. Die fachlich richtige Einheit richtet sich nach der abgerechneten Leistung.
Kopieren und Einfügen kann eine Datenüberprüfung umgehen oder überschreiben. Nach solchen Änderungen die Auswahlliste und die eingetragenen Werte kontrollieren. Eine Einheit wird je Position bewusst gewählt. Änderungen an der freien Bezeichnung ändern die ausgewählte Einheit nicht automatisch.
5. Menge und Netto-Einzelpreis getrennt eintragen
Die Menge steht in Y27 und der Netto-Einzelpreis in AI27. In der nächsten Zeile folgen Y28 und AI28. Beide Felder enthalten direkte Zahleneingaben. Zum Beispiel ergeben 2 Stunden zu jeweils 95,00 Euro einen Nettobetrag von 190,00 Euro.
In das Preisfeld 95 oder 95,50 eingeben. Das Eurozeichen wird über das Zahlenformat angezeigt. Eine Eingabe als Text wie „95 Euro“ kann nicht zuverlässig multipliziert werden und führt in der Übungsdatei zu einer Fehlermeldung in der Berechnung.
Einheit und Preis müssen zusammenpassen. Bei Std. wird ein Stundenpreis eingetragen, bei Stk. ein Stückpreis. Für eine einmalige Pauschale steht die Menge auf 1 und der vereinbarte Nettopauschalpreis im Preisfeld. Auch eine bewusst kostenlose Position ist möglich: Dafür den Preis ausdrücklich als Zahl 0 eintragen. Ein leerer Preis ist dagegen eine fehlende Angabe.
6. Mengen, Positionsbeträge, Nettosumme und Umsatzsteuer berechnen
Mengen eingeben
Die Mengen stehen in Y27:Y48. Für das Beispiel werden 2 bei der Beratung, 3 beim Einrichten der Vorlage und 1 bei der Anfahrt eingetragen. Dezimalmengen wie 2,5 sind ebenfalls möglich. In der Übungsdatei werden Mengen mit zwei Nachkommastellen angezeigt. Eine beschriebene Position benötigt eine positive numerische Menge.
Den Betrag jeder Position auf Cent runden
Die Grundrechnung für AO27 ist:
=RUNDEN(Y27*AI27;2)Das Zahlenformat mit zwei Nachkommastellen ändert nur die Anzeige. RUNDEN(...;2) ändert dagegen das Rechenergebnis auf Cent. Drei Einheiten zu 0,335 Euro ergeben so einen Positionsbetrag von 1,01 Euro. Diese Rundung muss auch bei der späteren Erzeugung der strukturierten Rechnung konsistent bleiben.
Die tatsächlich hinterlegte Formel prüft zusätzlich die Menge, eine ausgefüllte Einheit und einen numerischen Preis:
=WENN(H27="";"";WENN(ODER(NICHT(ISTZAHL(Y27));Y27<=0;AC27="";NICHT(ISTZAHL(AI27));AI27<0);NV();RUNDEN(Y27*AI27;2)))Ohne Leistungsbezeichnung bleibt die Ergebniszelle leer. Bei einer beschriebenen Leistung mit fehlender oder ungültiger Menge, fehlender Einheit oder fehlendem beziehungsweise ungültigem Preis erscheint #NV. Dadurch bleibt auch der Gesamtbetrag fehlerhaft, bis die Eingabe korrigiert ist. Unbenutzte Positionszeilen vollständig leer lassen; die vorbereiteten Formeln in E und AO bleiben erhalten. Die Positionsnummer in E27 entsteht mit =WENN(H27="";"";ZEILE()-26); die Positionen sollten ohne leere Zwischenzeilen erfasst werden.
Die Summen der unveränderten Übungsdatei
| Zelle | Bedeutung | Formel |
|---|---|---|
| AO49 | Nettosumme der gerundeten Positionen | =RUNDEN(SUMME(AO27:AO48);2) |
| AO50 | Umsatzsteuer mit 19 Prozent | =RUNDEN(AO49*19%;2) |
| AO51 | Gesamtbetrag aus Netto und Steuer | =RUNDEN(SUMME(AO49:AO50);2) |
Die Beschriftung in E50 lautet „Umsatzsteuer 19%“. Sie muss zum verwendeten Steuersatz passen. Im Beispiel entstehen Positionsbeträge von 190,00 Euro, 195,00 Euro und 25,00 Euro. Daraus folgen 410,00 Euro netto, 77,90 Euro Steuer und 487,90 Euro Gesamtbetrag.
Weitere Beispiele zu Centabweichungen erklärt der Beitrag Rundungsfehler in Excel-Rechnungen.
7. Was bei 7 Prozent, mehreren Steuersätzen und Kleinunternehmern anders ist
Die Übungsdatei ist für genau einen Steuersatz je Rechnung vorbereitet. Die Auswahl des Satzes richtet sich nach der konkreten Leistung und ihrer steuerlichen Behandlung. Sie ist keine frei wählbare Preisgestaltung. Für das Beispiel wird eine vollständig mit 19 Prozent besteuerte Rechnung angenommen.
Bei einer tatsächlich einheitlich mit 7 Prozent besteuerten Rechnung muss die Formel in AO50 auf =RUNDEN(AO49*7%;2) geändert werden. Gleichzeitig die Beschriftung in E50 auf „Umsatzsteuer 7%“ setzen. Bei unverändert 410,00 Euro netto ergibt die Rechenprobe 28,70 Euro Steuer und 438,70 Euro Gesamtbetrag. Diese Probe sagt nichts darüber aus, ob die Beispiel-Leistungen steuerrechtlich dem ermäßigten Satz unterliegen.
Enthält eine Rechnung sowohl 7 als auch 19 Prozent, reicht eine gemeinsame Steuerzelle nicht aus. Dann benötigt jede Position ihren zutreffenden Steuersatz. Die Nettobeträge müssen nach Satz zusammengefasst und die Steuerbeträge je Gruppe berechnet werden. Die gesamte Nettosumme nur mit einem dieser Sätze zu multiplizieren, wäre falsch. Dafür erläutert der bereits veröffentlichte Beitrag 7 und 19 Prozent auf einer E-Rechnung den gesonderten Aufbau.
Bei Anwendung der Kleinunternehmerregelung nach § 19 UStG wird keine Umsatzsteuer gesondert ausgewiesen. Dazu gehört ein Hinweis auf die Steuerbefreiung für Kleinunternehmer. Eine normale Rechnung lediglich auf „0 %“ umzustellen, bildet diesen Fall nicht vollständig ab. § 34a UStDV regelt die Mindestangaben und erlaubt für diese Umsätze eine sonstige Rechnung. Die passende gesonderte Vorlage und Erläuterung stehen im Beitrag Rechnung für Kleinunternehmer aus Excel. Andere steuerfreie Umsätze und Reverse Charge benötigen ebenfalls eine eigene zutreffende Behandlung.
8. Weitere Rechnungszeilen ergänzen und typische Fehler prüfen
Die vorbereiteten Zeilen 27 bis 48 bieten Platz für 22 Rechnungspositionen. Jede Zeile erhält eine freie Bezeichnung, Menge, Einheit und einen Netto-Einzelpreis.
Für eine weitere Positionszeile zunächst eine Arbeitskopie anlegen. Über den Zeilenkopf eine vollständige neue Zeile vor Zeile 48 einfügen, also innerhalb des bisherigen Positionsbereichs. Danach die vorhandene Zeile 47 in die neue Zeile 48 kopieren. Eventuell mitkopierte Bezeichnung, Menge, Einheit und Einzelpreis löschen. Die Formeln in E und AO behalten. Die frühere Zeile 48 wandert auf Zeile 49. Die Summenzeilen verschieben sich entsprechend auf 50 bis 52.
Anschließend die Formeln kontrollieren: Die Nettosumme muss jetzt bis AO49 reichen. Auch die neue Zeile benötigt Einheiten-Dropdown, Mengen- und Preisprüfung sowie die Positionsformel. Eine Testposition in der letzten Zeile muss den Endbetrag verändern. Druckbereich, Seitenumbruch und gegebenenfalls die gespeicherte Positionszuordnung in TabellenFaktura ebenfalls anpassen. Bei umfangreichen Rechnungen hilft die Anleitung zu mehrseitigen Excel-Rechnungen.
| Beobachtung | Prüfung |
|---|---|
| Einheitenliste fehlt | Datenüberprüfung in AC27:AH48 kontrollieren. Zulassen: Liste. Zellendropdown aktivieren. |
| Eine neue Einheit fehlt in einzelnen Zeilen | Die Quelle für den gesamten Einheitenbereich einheitlich aktualisieren. |
| #NV beim Positionsbetrag | Menge, Einheit und Einzelpreis prüfen. Menge muss positiv sein, der Preis eine Zahl ab 0. |
| Formel wird als Text angezeigt | Zellenformat auf „Standard“ setzen. Führendes Apostroph entfernen und die Formel erneut bestätigen. |
| Leistungsbeschreibung abgeschnitten | Zeilenumbruch aktivieren, Zeilenhöhe erhöhen und die Druckvorschau kontrollieren. |
| Summe passt nach neuer Zeile nicht | Summenbereich und Formel der letzten Position prüfen. Anzeigeformat und tatsächliche Rundung unterscheiden. |
9. Druckbild prüfen und die Rechnung sicher wiederverwenden
- Das Rechnungsblatt
Tabelle1aktivieren. Der vorbereitete Druckbereich der unveränderten Übungsdatei istD3:AU63. - Unter Datei > Drucken jede Seite kontrollieren. A4, passende Ränder und eine Seite in der Breite verwenden. Bei längeren Rechnungen mehrere Seiten in der Höhe zulassen, statt die Schrift unlesbar zu verkleinern.
- Musterlogo und Beispieldaten ersetzen. Leistungsbeschreibung, Datum, Nummer, Einheit, Preis und Summen mit dem tatsächlichen Auftrag abgleichen.
- Über Datei > Exportieren > PDF/XPS-Dokument erstellen das aktive Rechnungsblatt ausgeben. Nur das vorgesehene Rechnungsblatt ausgeben.
- Die erzeugte Datei öffnen und erneut prüfen. Anschließend die endgültig ausgestellte Rechnung zusammen mit dem zugehörigen Arbeitsstand nachvollziehbar aufbewahren.
Für jede Rechnung eine eigene Arbeitskopie
Die Einzelpreise sind in dieser Vorlage direkte Eingaben. Für jede neue Rechnung eine eigene Kopie anlegen und die gültigen Preise anhand der Vereinbarung prüfen. Wird eine bereits ausgefüllte Kopie weiterverwendet, die alten Positionseingaben vollständig entfernen. Die Berechnungsformeln in E und AO sowie die Summenformeln bleiben erhalten.
Die tatsächlich versandte PDF- oder E-Rechnungsdatei als endgültigen Beleg unverändert aufbewahren. Änderungen an einer späteren Arbeitskopie ersetzen diesen Beleg nicht. Eine Excel-Datei allein oder ein einfacher PDF-Export ist außerdem keine vollständige Archivierungslösung. Aufbewahrung, Zugriff und nachvollziehbare Änderungen müssen zum betrieblichen Verfahren passen.
10. Aus der Excel-Vorlage eine ZUGFeRD-Rechnung oder XRechnung erstellen
Eine Excel-Datei und ein gewöhnliches PDF sind noch keine strukturierte E-Rechnung. Das Bundesfinanzministerium unterscheidet seit 2025 strukturierte E-Rechnungen von sonstigen Rechnungen. Für 2026 bestehen Übergangsregelungen; ein gewöhnliches PDF setzt dabei grundsätzlich die Zustimmung des Empfängers voraus. Welche Fristen oder Ausnahmen greifen, hängt vom Fall ab. Die BMF-FAQ zur E-Rechnung erläutern die Einzelheiten. Für öffentliche Auftraggeber können daneben gesonderte Vorgaben gelten.
TabellenFaktura übernimmt die zugeordneten Daten aus Excel und erstellt daraus ZUGFeRD oder XRechnung. In der aktuellen öffentlichen Version 1.6.13, Stand 28.10.2026, beginnt die Einrichtung im Excel-Menüband unter E-Rechnung > Hilfe > Einrichtung.
- Excel-Vorlage: Die eigene Arbeitskopie öffnen und
Tabelle1aktivieren. Das Blatt enthält die zu übernehmenden Rechnungsdaten. - Rechnungsfelder: Unternehmensdaten, Empfänger, Rechnungsnummer, Datum, Positionen und Zahlung zuordnen. Für dieses Beispiel liegen die Bezeichnung in H, die Menge in Y, die Einheit in AC und der Einzelpreis in AI. Der Positionsbetrag steht in AO. Verbundene Zellen werden über ihre linke obere Zelle angesprochen. Die Summen stehen in AO49 bis AO51.
- Nummern & Archiv: Den Nummernkreis passend zu den bereits vergebenen Nummern einstellen und einen erreichbaren Archivordner wählen. Die Übungsnummer nicht als echte Rechnungsnummer weiterverwenden.
- Kunden und E-Mail: Diese optionalen Schritte nur bei Bedarf einrichten. Empfängerdaten können weiterhin in Excel gepflegt werden.
- Rechnung & Prüfung: Die Rechnung einlesen, Hinweise bearbeiten und die übernommenen Angaben kontrollieren. Vor der endgültigen Erstellung insbesondere Empfänger, Leistungsbeschreibung, Menge, Einheit, Steuersatz und Endbetrag vergleichen.
- Abschluss: Die eingerichtete Arbeitsmappe speichern. Nach der Erstellung sichtbare Rechnung und strukturierte Daten miteinander abgleichen. Eine technische Prüfung ersetzt nicht die fachliche Kontrolle des konkreten Umsatzes.
Die Übungsdatei hat eine eigene Einheitenspalte. Bei einer anderen Vorlage ohne diese Spalte muss sie für den hier beschriebenen Stand ergänzt und zugeordnet werden. Eine fehlende Einheit wird nicht automatisch durch einen vermuteten Wert ersetzt. Nach eingefügten Zeilen oder verschobenen Feldern die Zuordnungen erneut prüfen.
Die vollständigen Bedienungsschritte stehen in der Dokumentation zur Excel-Vorlage. Der Beitrag ZUGFeRD mit Excel erstellen führt anschließend durch den Weg zur fertigen strukturierten Rechnung.
Stand und geprüfter Umfang
Veröffentlicht am 28.10.2026. Die bereitgestellte Übungsdatei wurde in der Windows-Desktopversion von Excel geöffnet, neu berechnet und erneut geöffnet. Geprüft wurden unter anderem Einheiten-Dropdowns, freie Bezeichnungen, Preis- und Mengenänderungen, fehlende Angaben, Cent-Rundung, der letzte vorbereitete Positionsbereich und das Druckbild. Der kompakte Positionsausschnitt stammt aus dieser Datei und zeigt keine Kundenrechnung. Das Rechenbeispiel behandelt eine gewöhnliche Rechnung mit einem einheitlichen Umsatzsteuersatz und ohne Rabatt, Skonto, Teilzahlung oder besondere Abzüge.
Häufige Fragen
Wie lässt sich eine Rechnung in Excel erstellen?
Eine Vorlage mit Rechnungsangaben und Positionszeilen anlegen, Menge und Nettopreis je Position erfassen und die gerundeten Positionsbeträge summieren. Anschließend die zutreffende Umsatzsteuer und den Gesamtbetrag berechnen. Die Übungsdatei enthält freie Bezeichnungsfelder, Einheiten-Dropdowns und die passenden Formeln.
Welche Spalte bekommt das Dropdown in der Musterrechnung?
Das Dropdown steht ausschließlich in der Einheitenspalte AC27 bis AC48. Die Liste enthält Std., Stk. und pausch. Die Leistungsbezeichnung in H27 bis H48 sowie Menge und Einzelpreis werden frei eingetragen.
Welche Formel berechnet den Rechnungsbetrag aus Menge und Einzelpreis?
Für die erste Position lautet die Grundformel =RUNDEN(Y27*AI27;2). Die Übungsdatei ergänzt eine Prüfung: Leere Positionen bleiben leer und eine beschriebene Position mit fehlender Menge, Einheit oder gültigem Preis erzeugt einen sichtbaren Fehler.
Kann die Übungsdatei 7 und 19 Prozent Umsatzsteuer gleichzeitig berechnen?
Die bereitgestellte Übungsdatei verwendet einen einheitlichen Steuersatz je Rechnung. Bei gemischten Sätzen braucht jede Position eine eigene Steuerzuordnung und die Summen müssen nach Satz getrennt werden. Der Beitrag verlinkt dafür eine gesonderte Anleitung.
Warum sollten Rechnungsdaten nicht mit HEUTE() berechnet werden?
HEUTE() aktualisiert sich beim erneuten Öffnen. Eine bereits ausgestellte Rechnung könnte dadurch ein anderes Datum zeigen. Die ergänzte Übungsdatei enthält feste Rechnungs- und Leistungsdaten. Die Fälligkeit wird vom festen Rechnungsdatum abgeleitet.
Ist eine aus Excel exportierte PDF-Datei bereits eine E-Rechnung?
Ein gewöhnliches PDF enthält keine strukturierten Rechnungsdaten und ist deshalb keine strukturierte E-Rechnung. TabellenFaktura kann aus den zugeordneten Excel-Daten ZUGFeRD oder XRechnung erzeugen. Übergangsregelungen, Ausnahmen und Anforderungen des Empfängers sind gesondert zu beachten.