

Bei einer Reverse-Charge-Rechnung wird die besondere Steuerbehandlung nicht allein durch eine Null in der Umsatzsteuerzelle ausgedrückt. Für die E-Rechnung müssen Steuerkategorie, Steuersatz, Begründung und die erforderlichen Beteiligtenangaben zusammenpassen. TabellenFaktura bietet dafür die entsprechenden Felder im Rechnungsassistenten.
Für einen bereits fachlich als Reverse Charge geklärten Vorgang die entsprechende Steuerkategorie AE, den Satz 0 und einen passenden Begründungstext erfassen. Die Käuferangaben einschließlich der von TabellenFaktura geforderten USt-IdNr. prüfen. Eine allgemeine Steuerbefreiung ist eine andere Einordnung.
Die steuerliche Einordnung steht vor der Programmeingabe
Ob Reverse Charge anzuwenden ist, hängt vom konkreten Umsatz und den beteiligten Unternehmen ab. § 13b UStG nennt unterschiedliche Fälle und Voraussetzungen. Eine Auswahl im Programm entscheidet diese Voraussetzungen nicht. Das folgende Beispiel setzt deshalb ausdrücklich voraus, dass die Behandlung für den tatsächlichen Auftrag bereits geklärt wurde.
Für einschlägige Rechnungen sieht § 14a UStG besondere Rechnungsangaben vor. Der Hinweis „Steuerschuldnerschaft des Leistungsempfängers“ benennt den entsprechenden Sachverhalt. Er ersetzt weder die vorherige Einordnung noch die übrigen erforderlichen Rechnungsdaten.
Die Anleitung behandelt die Umsetzung in Excel und TabellenFaktura. Sie ist keine Liste aller Reverse-Charge-Fälle. Insbesondere werden steuerfreie Umsätze, innergemeinschaftliche Lieferungen und ein steuerlicher Nullsatz nicht allein wegen eines Betrags von null Euro Umsatzsteuer gleichgesetzt.
Ein Rechenbeispiel ohne ausgewiesene Umsatzsteuer
Die fiktive Rechnung enthält eine fachlich entsprechend eingeordnete Leistung: 10 Einheiten zu 100,00 Euro netto. Es gibt keine Nachlässe, Vorzahlungen oder Zuschläge. Die Positionssumme beträgt 1.000,00 Euro. Die Rechnung weist in diesem Beispiel keinen vom Aussteller berechneten Umsatzsteuerbetrag aus; der Rechnungsbetrag und der offene Betrag betragen jeweils 1.000,00 Euro.
| Angabe | Wert im Beispiel | Kontrolle |
|---|---|---|
| Positionssumme | 1.000,00 € | 10 × 100,00 € |
| Steuerkategorie | AE / Reverse Charge | Passende Einordnung des Vorgangs |
| Steuersatz | 0 % | Kein Restwert von 19 % aus der Vorlage |
| Umsatzsteuerbetrag | 0,00 € | Mit Excel und strukturierten Daten vergleichen |
| Offener Betrag | 1.000,00 € | Keine Vorzahlung im Beispiel |
Die Einheit muss zur tatsächlichen Leistung passen. Der neutrale Begriff „Einheiten“ dient hier nur der Rechnung; in der eigenen Vorlage beispielsweise Stunde, Stück oder Pauschale verwenden. Name, Anschriften und Steuerkennungen müssen aus dem realen, geprüften Geschäftsvorgang stammen.
Die Excel-Vorlage auf die besondere Steuerbehandlung abstimmen
Eine Kopie der vorbereiteten Vorlage öffnen. Die Positionen mit Nettopreisen erfassen und die sichtbaren Steuer- und Summenformeln prüfen. Eine im Druckbild stehengebliebene Zeile „19 % Umsatzsteuer“ passt nicht zu den strukturierten Reverse-Charge-Angaben. Auch der Hinweis zur Steuerschuldnerschaft muss im sichtbaren Rechnungsinhalt angemessen berücksichtigt sein.
Im Assistenten die Verkäufer- und Käuferdaten kontrollieren. TabellenFaktura verlangt für die unterstützte Reverse-Charge-Verarbeitung insbesondere eine USt-IdNr. des Rechnungsempfängers. Das ist eine konkrete Produktprüfung; daraus sollte keine pauschale Aussage abgeleitet werden, dass alle denkbaren rechtlichen Reverse-Charge-Fälle dieselben Identifikationsangaben voraussetzen. Fehlen die für den gewählten Ablauf benötigten Angaben, den Sachverhalt klären und keine Musterkennung einsetzen.
Steuerkategorie, Satz und Grund gemeinsam erfassen
- Im Assistenten Umsatzsteuer öffnen.
- Die zum geklärten Vorgang passende Reverse-Charge-Kategorie auswählen.
- Den Steuersatz kontrollieren; für diesen Fall ist der Satz 0 vorgesehen.
- Das Feld Steuerbefreiungs-/Reverse-Charge-Grund mit der zutreffenden Begründung füllen.
- Falls die Vorlage Steuerangaben je Position enthält, auch diese Spalten auf widersprechende Werte prüfen.
- Unter Summen die errechneten Beträge mit Excel vergleichen.
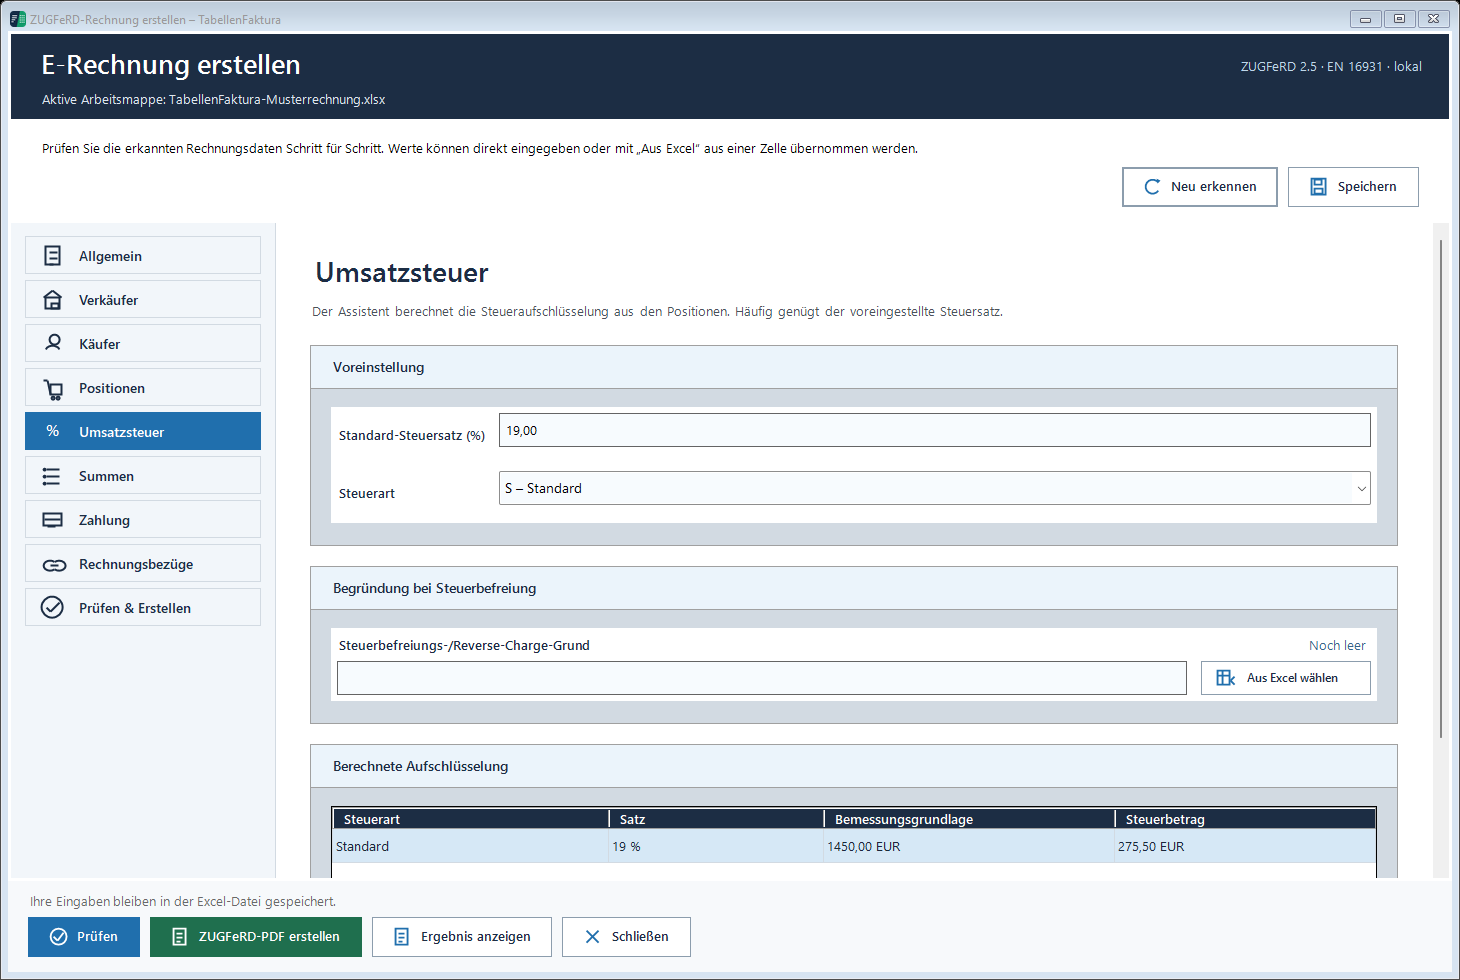
Die Abbildung zeigt die Felder des Steuerbereichs, keine steuerliche Freigabe eines bestimmten Auftrags. Die Dokumentation zur Umsatzsteuer beschreibt die Bedienung. Ein Satz von null mit der falschen Kategorie bleibt eine falsche Einordnung, selbst wenn die Endsumme gleich aussieht.
Widersprüche vor der Ausgabe beseitigen
Typische Ursachen sind eine alte Steuerkategorie aus der Standardvorlage, ein leerer Begründungstext oder ein nur im PDF sichtbarer Hinweis. Ebenfalls problematisch ist eine Positionsspalte, die noch 19 Prozent liefert, während der allgemeine Steuerbereich auf Reverse Charge gestellt wurde. Deshalb sämtliche verwendeten Steuerquellen prüfen.
Bei einer Fehlermeldung nicht auf eine andere Kategorie ausweichen, nur damit die Prüfung grün wird. Die Softwareangaben müssen den geklärten Sachverhalt abbilden. Für Rechnungen mit mehreren Steuerbehandlungen sind zusätzlich die einzelnen Gruppen zu kontrollieren; das einfache Beispiel dieses Beitrags enthält ausschließlich einen Reverse-Charge-Fall.
Erzeugte Datei und Rechnungstext gemeinsam abnehmen
Nach der Vorprüfung ZUGFeRD oder das vom Empfänger verlangte Ausgabeformat erstellen. Anschließend Beteiligte, Leistungsbeschreibung, Steuerkategorie, Grund und Beträge in der fertigen Datei vergleichen. Die technische Abschlussprüfung bestätigt die geprüften Regeln der Datei, nicht die tatsächlichen Voraussetzungen des Umsatzes.
Die Originaldatei unverändert aufbewahren und über den vereinbarten Kanal versenden. Weitere Hinweise zur Einrichtung enthält die Dokumentation zu Sonderfällen. Für den gesamten Exportablauf führt ZUGFeRD mit Excel erstellen durch Vorbereitung und Ergebniskontrolle.
Beschriebener Funktionsstand: TabellenFaktura 1.6.8. Abbildungen enthalten Beispielangaben; Aufnahmen früherer Programmstände sind gekennzeichnet.
Häufige Fragen
Reicht 0 Prozent Umsatzsteuer für eine Reverse-Charge-Rechnung?
Nein. Steuerkategorie, Satz, Begründung und erforderliche Beteiligtenangaben müssen zusammenpassen. Unterschiedliche Fälle mit null Euro Steuer sind nicht automatisch gleich.
Entscheidet TabellenFaktura, ob Reverse Charge gilt?
Nein. Die steuerliche Einordnung muss für den konkreten Vorgang feststehen. Das Programm unterstützt die Erfassung und technische Prüfung der dazugehörigen Daten.
Welche Kategorie wird im Beispiel verwendet?
AE für Reverse Charge. Der Satz beträgt 0 und ein passender Begründungstext wird erfasst.
Warum meldet TabellenFaktura eine fehlende Käufer-USt-IdNr.?
Die unterstützte Reverse-Charge-Verarbeitung verlangt diese Angabe. Die benötigten tatsächlichen Daten klären und keine erfundene Kennung einsetzen.
Darf das PDF weiterhin eine normale 19-Prozent-Zeile zeigen?
PDF und strukturierte Rechnungsdaten müssen denselben Vorgang beschreiben. Widersprechende Steuertexte oder Formeln in der Excel-Vorlage vor der endgültigen Ausgabe korrigieren.